

Sākot uzņēmējdarbību Latvijā, viens no būtiskākajiem nodokļu jautājumiem ir, vai uzņēmumam ir jākļūst par PVN jeb pievienotās vērtības nodokļa maksātāju? Kad reģistrācija kļūst obligāta? Un vai reizēm ir vērts reģistrēties brīvprātīgi, vēl pirms sasniegts likumā noteiktais apgrozījuma slieksnis?
Atbilde ir atkarīga ne tikai no uzņēmuma apgrozījuma. Nozīme ir arī klientiem un piegādātājiem, darījumiem ar ārvalstīm, uzņēmuma izmaksām un pat izmantotajiem digitālajiem pakalpojumiem.
Kas ir PVN?
Pievienotās vērtības nodoklis jeb PVN ir patēriņa nodoklis, ko piemēro preču piegādei un pakalpojumu sniegšanai, kā arī citiem likumā noteiktiem darījumiem.
Latvijā PVN standartlikme ir 21%, savukārt atsevišķām precēm un pakalpojumiem tiek piemērotas samazinātās likmes vai atbrīvojums no PVN.
12% – samazinātā PVN likme. To piemēro noteiktām likumā uzskaitītām precēm un pakalpojumiem. Piemēram, tā attiecas uz noteiktiem medikamentiem un medicīniskajām ierīcēm, kā arī konkrētām pārtikas produktu grupām. Kopš 2026. gada 12% likme attiecas arī uz likumā noteiktajiem svaigajiem augļiem, ogām un dārzeņiem, kā arī konkrētām pamatpārtikas precēm – maizi, pienu, mājputnu gaļu un olām.
5% – īpaši samazinātā PVN likme. Tā var tikt piemērota konkrētām preču grupām, piemēram, grāmatām, preses izdevumiem un ar tiem saistītiem elektroniskiem izdevumiem, ievērojot likuma 42. panta noteiktos nosacījumus.
0% PVN likme nenozīmē to pašu, ko “uzņēmums nav PVN maksātājs”. Tā ir PVN likme, kuru reģistrēts PVN maksātājs piemēro konkrētiem darījumiem. Tipisks piemērs ir preču eksports ārpus ES; 0% likmi piemēro arī virknei citu likumā noteiktu starptautisku darījumu. Uzzināt vairāk par starptautiskiem darījumiem.
Taču uzņēmums parasti neiemaksā valstij visu no klientiem iekasēto PVN. Ja ir izpildīti priekšnodokļa atskaitīšanas nosacījumi, no aprēķinātā PVN iespējams atskaitīt PVN, kas samaksāts par uzņēmuma saimnieciskajai darbībai nepieciešamajām precēm un pakalpojumiem.
Tieši iespēja atskaitīt priekšnodokli ir viens no galvenajiem iemesliem, kāpēc PVN maksātāja statuss dažiem uzņēmumiem ir izdevīgs arī tad, ja obligātais reģistrācijas slieksnis vēl nav sasniegts.
Kad uzņēmumam ir obligāti jāreģistrējas par PVN maksātāju?
Viens no svarīgākajiem kritērijiem ir uzņēmuma apgrozījums.
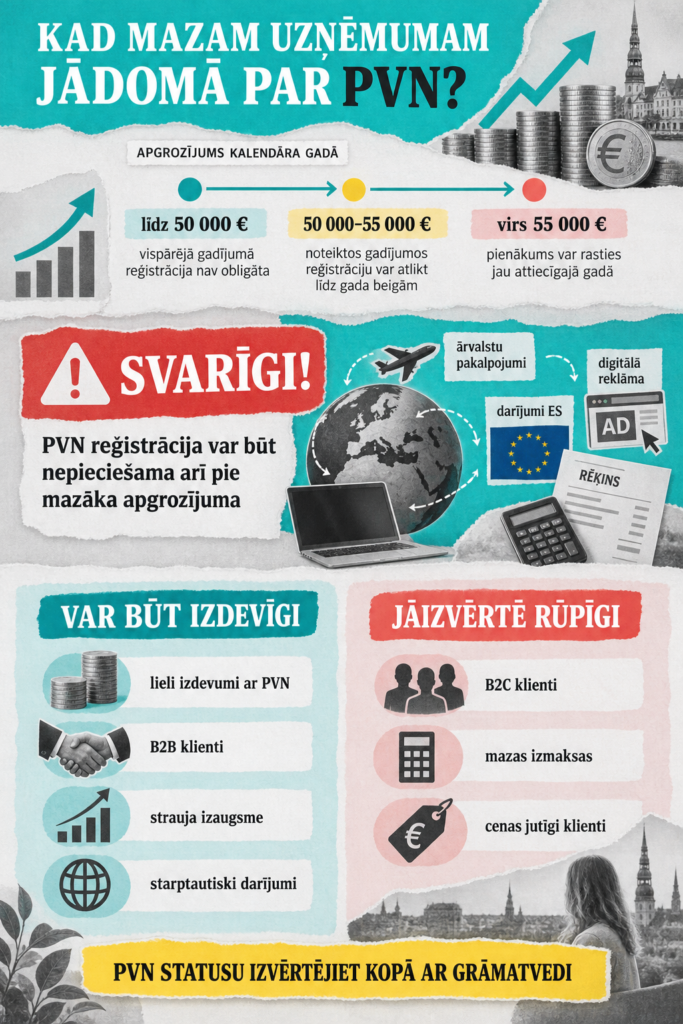
Saskaņā ar pašreizējo regulējumu Latvijas nodokļu maksātājam vispārējā gadījumā ir tiesības nereģistrēties VID PVN maksātāju reģistrā, kamēr kalendāra gadā Latvijā veikto preču piegāžu un sniegto pakalpojumu kopējā vērtība bez PVN nepārsniedz 50 000 eiro, ja vien likumā nav noteikts cits reģistrācijas pienākums.
Svarīga nianse: 50 000 eiro slieksnis pašlaik tiek vērtēts kalendāra gada ietvaros, nevis vienkārši kā jebkuru pēdējo 12 mēnešu apgrozījums. Turklāt likums nosaka, kuri darījumi sliekšņa aprēķinā ir un kuri nav iekļaujami.
Kas notiek, sasniedzot 50 000 eiro?
Ja kalendāra gada laikā 50 000 eiro slieksnis tiek pārsniegts ne vairāk kā par 5000 eiro, likums noteiktos apstākļos ļauj reģistrēšanos atlikt līdz kalendāra gada beigām. Tādējādi būtiska robeža ir arī 55 000 eiro.
VID skaidro: ja apgrozījums pārsniedz 50 000 eiro, bet nepārsniedz 55 000 eiro, noteiktajos gadījumos PVN piemērošanu iespējams sākt ar nākamā kalendāra gada 1. janvāri. Savukārt, ja tiek pārsniegti 55 000 eiro, PVN piemērošanas pienākums var iestāties jau attiecīgajā gadā.
Tāpēc uzņēmumam, kura apgrozījums tuvojas 50 000 eiro, nevajadzētu gaidīt gada beigas. Apgrozījumam un PVN reģistrācijas pienākumam ir vērts sekot regulāri kopā ar grāmatvedi.
PVN reģistrācija var būt nepieciešama arī pie daudz mazāka apgrozījuma
Izplatīta kļūda ir pieņemt, ka par PVN nav jādomā, kamēr uzņēmuma apgrozījums nav sasniedzis 50 000 eiro.
PVN reģistrācijas pienākums var rasties arī saistībā ar konkrētiem Latvijas un pārrobežu darījumiem. Piemēram, VID norāda uz gadījumiem, kad uzņēmums saņem pakalpojumus no pakalpojumu sniedzēja, kurš nav reģistrējis saimniecisko darbību Latvijā, sniedz noteikta veida pakalpojumus citas ES dalībvalsts PVN maksātājam vai iegādājas preces ES teritorijā, pārsniedzot attiecīgo slieksni.
Īpaši uzmanīgiem jābūt maziem uzņēmumiem, kas pērk ārvalstu digitālos pakalpojumus, piemēram, reklāmas, programmatūras, platformu vai citus tiešsaistes pakalpojumus.
Īpašā PVN reģistrācijas kārtība mazajiem uzņēmumiem
Kopš 2025. gada 1. jūlija Latvijā darbojas arī īpaša PVN reģistrācijas kārtība mazajiem uzņēmumiem. Tā paredzēta situācijām, kad nelielam uzņēmumam PVN numurs nepieciešams noteiktu saņemto pakalpojumu vai preču iegādes dēļ, taču uzņēmums nevēlas vai tam nav nepieciešams pāriet uz pilno vispārīgo PVN režīmu.
Šajā kārtībā reģistrēta persona noteiktajos gadījumos maksā PVN par saņemtajiem pakalpojumiem un/vai iegādātajām precēm, bet nepiemēro PVN saviem pārdošanas ieņēmumiem. Šīs kārtības izmantošana ir brīvprātīga.
To var izmantot uzņēmumi un saimnieciskās darbības veicēji, kas atbilst likumā noteiktajiem kritērijiem, tostarp kuru apgrozījums Latvijā iepriekšējā un kārtējā kalendāra gadā nepārsniedz 50 000 eiro un kuri nesniedz noteiktus pakalpojumus citu ES dalībvalstu reģistrētiem PVN maksātājiem.
Tas ir būtisks jaunums mazajiem uzņēmumiem, tāpēc vecāki raksti internetā par PVN reģistrāciju var vairs neatspoguļot visas pieejamās iespējas.
Kad uzņēmumam ir izdevīgi brīvprātīgi kļūt par PVN maksātāju?
01. Ja uzņēmumam ir lieli izdevumi ar PVN
Iedomāsimies jaunu uzņēmumu, kas iegādājas datorus, ražošanas iekārtas, biroja aprīkojumu un citus saimnieciskajai darbībai nepieciešamus resursus. Ja uzņēmums nav PVN maksātājs, pirkumos samaksātais PVN parasti kļūst par daļu no uzņēmuma izmaksām.
PVN maksātājam, ievērojot priekšnodokļa atskaitīšanas nosacījumus, var būt tiesības šo PVN atskaitīt. Jo lielākas sākotnējās investīcijas, jo nozīmīgāks var kļūt šis ieguvums.
PVN maksāšana var būt aktuāla arī citiem uzņēmumiem, kas iegādājas izejvielas Latvijā, kuras tiek apliktas ar PVN, piemēram, lai radītu pievienoto vērtību un uzlabotas vai jaunas preces tirgotu privātpersonām un uzņēmumiem.
02. Ja klienti galvenokārt ir uzņēmumi – PVN maksātāji
B2B jeb uzņēmums–uzņēmumam segmentā PVN statuss bieži rada mazāku cenu problēmu.
Piemēram, ja klients pats ir PVN maksātājs un tam ir tiesības atskaitīt priekšnodokli, tam daudzos gadījumos svarīgāka ir pakalpojuma cena bez PVN. Šis ir līdzīgs piemērs kā iepriekšējais, kas var būt saistīts ar izejvielu iegādi.
Savukārt uzņēmumam, kas galvenokārt pārdod privātpersonām, situācija var būt citāda.
03. Ja plānota strauja izaugsme
Ja jau gada sākumā ir skaidrs, ka apgrozījums drīz pārsniegs PVN reģistrācijas slieksni, brīvprātīga reģistrācija var palīdzēt izvairīties no cenu un līgumu pārstrukturēšanas pēc dažiem mēnešiem. Uzņēmums jau sākotnēji var veidot cenu politiku, rēķinu sistēmu un grāmatvedības procesus kā PVN maksātājs.
04. Ja uzņēmums aktīvi strādā starptautiski
Darījumos ar ES un citu valstu uzņēmumiem PVN piemērošana var būt ievērojami sarežģītāka nekā vietējā tirdzniecībā. Papildus vispārīgajai PVN sistēmai uzņēmumam atkarībā no darījumiem var būt aktuāls, piemēram, ES mazo uzņēmumu PVN atbrīvojuma jeb MVU režīms vai OSS/IOSS režīms pārrobežu darījumiem. Šādās situācijās PVN statusu vēlams izvērtēt kopā ar grāmatvedi, ņemot vērā konkrēto darījumu modeli.
Kad PVN maksātāja statuss var nebūt izdevīgs?
Brīvprātīga PVN reģistrācija ne vienmēr ir labākā izvēle. Tipisks piemērs ir neliels uzņēmums – pakalpojumu sniedzējs, kura klienti galvenokārt ir privātpersonas.
Pieņemsim, ka klients ir gatavs par pakalpojumu maksāt ne vairāk kā 100 eiro. Ja uzņēmums nav PVN maksātājs, visa šī summa ir uzņēmuma ieņēmumi pirms citiem nodokļiem un izmaksām.
Ja uzņēmums kļūst par PVN maksātāju un gala cenu saglabā 100 eiro, daļa no šīs summas būs PVN. Alternatīva ir palielināt gala cenu, taču tad pakalpojums klientam kļūst dārgāks.
Tādēļ B2C uzņēmumiem – piemēram, daļai skaistumkopšanas, konsultāciju, deju studiju, privātpersonu apmācību nodrošinātāji, remonta un citu pakalpojumu sniedzēju – brīvprātīga PVN reģistrācija jāizvērtē īpaši rūpīgi.
Kā PVN statuss ietekmē ikdienas grāmatvedību?
Kļūstot par PVN maksātāju vispārīgajā kārtībā, grāmatvedībā parādās vairāki papildu pienākumi.
Nepieciešams pareizi noteikt darījumam piemērojamo PVN likmi, sagatavot prasībām atbilstošus nodokļa rēķinus, uzskaitīt aprēķināto PVN un priekšnodokli, kā arī iesniegt PVN deklarācijas un nepieciešamos pārskatus. Jāseko arī deklarāciju un nodokļa samaksas termiņiem.
PVN taksācijas periods atkarībā no konkrētajiem apstākļiem var būt mēnesis vai ceturksnis. Piemēram, VID norāda, ka jaunreģistrētam PVN maksātājam noteiktos gadījumos sākotnēji taksācijas periods ir viens kalendāra mēnesis, bet vēlāk, ja izpildās likumā noteiktie nosacījumi, tas var būt ceturksnis.
Tāpēc PVN maksātāja grāmatvedība parasti ir administratīvi prasīgāka nekā uzņēmumam, kas PVN maksātāju reģistrā nav reģistrēts.
Piemērs: mazs konsultāciju uzņēmums
Pieņemsim, ka uzņēmuma gada apgrozījums ir 30 000 eiro un visi klienti atrodas Latvijā.
A variants – klienti galvenokārt ir privātpersonas
Uzņēmumam ir nelielas izmaksas un nav lielu investīciju. Šādā situācijā brīvprātīga PVN reģistrācija var nebūt ekonomiski izdevīga, jo PVN var palielināt gala cenu klientam vai samazināt uzņēmuma peļņas daļu.
B variants – klienti galvenokārt ir PVN maksātāji
Uzņēmums vienlaikus iegādājas tehniku, programmatūru un citus resursus ar PVN, kā arī sniedz pakalpojumus citiem uzņēmumiem. Šādā gadījumā brīvprātīga PVN reģistrācija var būt interesantāka, jo klientiem PVN daudzos gadījumos nerada tādu pašu gala cenas efektu, bet uzņēmums var iegūt tiesības uz priekšnodokļa atskaitīšanu.
Tātad vienāds 30 000 eiro apgrozījums diviem uzņēmumiem var novest pie pilnīgi atšķirīga lēmuma.
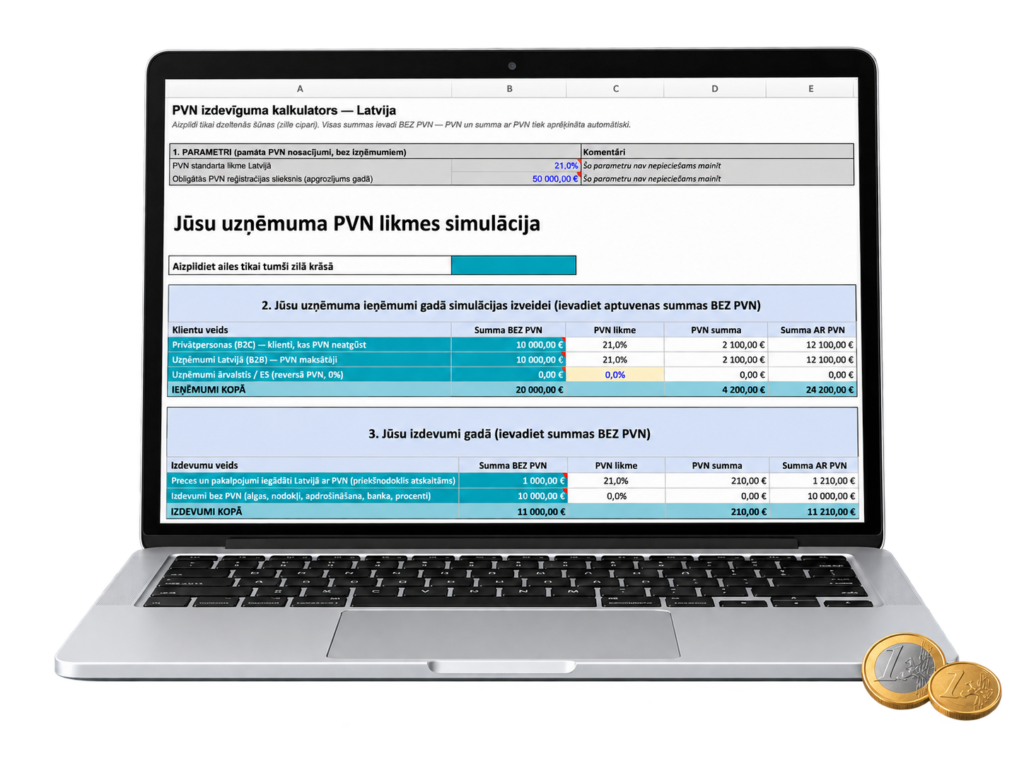
Uzņēmuma PVN maksātāja vai nemaksātāja simulācijas kalkulators
Esam izveidojuši simulācijas kalkulatoru, kurā Jūs varat ievadīt informāciju, lai provizoriski aprēķinātu, kādas būtu Jūsu uzņēmuma izmaksas atkarībā no tā, vai Jums ir darījumi ar ārzemēm, regulāri un/vai apjomīgi pirkumi no uzņēmumiem, kuri ir PVN maksātāji un kas būs Jūsu galvenie klienti.
Pirms izvēlēties PVN statusu, atbildiet uz 6 jautājumiem
Pirms pieņemt lēmumu, mazam uzņēmumam būtu jāizvērtē:
- Kāds būs uzņēmuma paredzamais apgrozījums šajā un nākamajā gadā?
- Vai klienti pārsvarā ir privātpersonas vai uzņēmumi – PVN maksātāji?
- Cik lielas būs uzņēmuma izmaksas un investīcijas, kurām piemērots PVN?
- Vai uzņēmums pērk pakalpojumus vai preces no ārvalstīm?
- Vai uzņēmums sniedz pakalpojumus vai pārdod preces klientiem citās ES valstīs?
- Vai PVN pievienošana cenai ietekmēs uzņēmuma konkurētspēju?
Ja uz pēdējiem trim jautājumiem atbilde ir “jā”, PVN situāciju ieteicams izvērtēt vēl pirms pirmo attiecīgo darījumu veikšanas.
Papildus tam Jūs vienmēr varat jautāt savam grāmatvedim, ja šaubāties par to, vai un kad PVN izmaksas var būt izdevīgas.
Bieži uzdotie jautājumi par PVN
No kāda apgrozījuma uzņēmumam Latvijā ir jāreģistrējas par PVN maksātāju?
Vispārīgais PVN reģistrācijas slieksnis Latvijā ir 50 000 eiro kalendāra gadā, taču reģistrācijas pienākums noteiktās situācijās var rasties arī neatkarīgi no šī sliekšņa. To skaitā atkarībā no saimnieciskās darbības specifikas, klientiem (ārvalstu / privātpersonas / uzņēmumi u.c.). Konsultējieties ar savu grāmatvedi, lai uzzinātu, vai Jūsu uzņēmumam izdevīgāk ir kļūt vai nekļūt par PVN maksātāju, pat, ja nav sasniegts minimālais slieksnis.
Vai var kļūt par PVN maksātāju brīvprātīgi?
Jā. Uzņēmumam nav obligāti jāgaida līdz reģistrācijas sliekšņa sasniegšanai. Brīvprātīga reģistrācija var būt izdevīga, piemēram, uzņēmumam ar lielām investīcijām vai uzņēmumam, kura klienti galvenokārt ir citi PVN maksātāji.
Vai PVN maksātājam vienmēr cenai jāpieskaita 21%?
Nē. 21% ir Latvijas PVN standartlikme, taču pastāv arī samazinātas PVN likmes, ar PVN neapliekami darījumi un īpaši noteikumi, tostarp pārrobežu darījumiem.
Vai mazam uzņēmumam, kas pērk Facebook, Google vai citus ārvalstu digitālos pakalpojumus, jādomā par PVN?
Jā. Pakalpojumu saņemšana no ārvalstu pakalpojumu sniedzējiem var radīt PVN reģistrācijas un maksāšanas pienākumu arī tad, ja uzņēmuma apgrozījums ir ievērojami zem 50 000 eiro.
Kopš 2025. gada 1. jūlija noteikti mazie uzņēmumi šādām situācijām var izmantot arī īpašo PVN reģistrācijas kārtību, kurā PVN maksā par konkrētiem saņemtajiem pakalpojumiem vai precēm, bet ne no saviem pārdošanas ieņēmumiem. Piemēram, tās var būt arī nelielas reklāmas un komunikāciju aģentūras, kuru pamata bizness ir saistīts ar reklāmu iegādi no ārvalstu piegādātājiem.
Wise Vision ieteikums mazajiem uzņēmumiem: PVN statuss jāizvēlas pēc biznesa modeļa, ne tikai apgrozījuma
- Mazs apgrozījums automātiski nenozīmē, ka uzņēmumam PVN jautājums nav aktuāls. Savukārt tas, ka uzņēmumam vēl nav obligāti jāreģistrējas, nenozīmē, ka PVN maksātāja statuss nevar būt izdevīgs.
- Ja uzņēmums galvenokārt strādā ar privātpersonām, tam ir maz izmaksu un nav būtisku darījumu ar ārvalstīm, nereģistrēšanās PVN maksātāju reģistrā bieži nozīmē vienkāršāku administrēšanu.
- Uzņēmumam ar lielām investīcijām, B2B klientiem, strauju izaugsmi vai regulāriem starptautiskiem darījumiem PVN maksātāja statuss var būt nepieciešams vai finansiāli izdevīgāks.
Wise Vision komanda atgādina: Nodokļu regulējums un PVN piemērošanas nosacījumi var mainīties. Pirms konkrēta lēmuma pieņemšanas pārbaudiet aktuālo informāciju VID un Pievienotās vērtības nodokļa likumā vai konsultējieties ar grāmatvedi/nodokļu speciālistu.